تفاوت A-Book و B-Book به نحوه مدیریت ریسک معاملات مشتریان توسط بروکر فارکس مربوط میشود. در مدل A-Book، کارگزاری ریسک ناشی از معاملات مشتری را از طریق یک معامله پوششی به تأمینکننده نقدینگی منتقل میکند. در مقابل، در مدل B-Book، بروکر تمام یا بخشی از این ریسک را در مجموعه خود نگه میدارد.
این تفاوت اهمیت زیادی دارد؛ زیرا مدل مدیریت ریسک میتواند بر ساختار درآمدی بروکر، تضاد منافع احتمالی و نحوه مدیریت سفارشها تأثیر بگذارد.
بااینحال، برخلاف تصور رایج، نمیتوان تمام بروکرها را بهطور قطعی در یکی از این دو گروه قرار داد. برخی کارگزاریها از مدل ترکیبی یا Hybrid استفاده میکنند و بسته به شرایط، بخشی از ریسک معاملات را پوشش میدهند و بخش دیگری را نگه میدارند.
در این مقاله بررسی میکنیم مدلهای A-Book و B-Book چگونه کار میکنند، بروکرها از هر مدل چگونه درآمد کسب میکنند و آیا میتوان ساختار واقعی اجرای سفارش یک کارگزاری را تشخیص داد.
مدل A-Book در بروکر فارکس چیست؟
در مدل A-Book، بروکر ریسک بازار ناشی از معامله مشتری را به یک طرف خارجی، مانند تأمینکننده نقدینگی یا Liquidity Provider، منتقل میکند.
برای مثال، فرض کنید معاملهگری یک موقعیت خرید EUR/USD با حجم یک لات باز میکند. بروکر ممکن است برای پوشش ریسک خود، معامله دیگری با جهت مناسب نزد تأمینکننده نقدینگی انجام دهد.
در این ساختار، تغییرات قیمت میتواند سود و زیان تعهد بروکر در برابر مشتری را تا حد زیادی با نتیجه معامله پوششی خنثی کند.
در نتیجه، بروکر معمولاً وابستگی کمتری به سود یا زیان نهایی مشتری دارد و میتواند از کمیسیون، مارکآپ اسپرد یا سایر هزینههای قراردادی درآمد کسب کند.
البته A-Book بودن به معنی انتقال مستقیم مالکیت معامله مشتری به یک بانک نیست. در بسیاری از معاملات CFD، مشتری همچنان با خود شرکت کارگزاری قرارداد دارد و بروکر برای پوشش تعهداتش معامله جداگانهای انجام میدهد.
بروکر A-Book چگونه درآمد کسب میکند؟
در این مدل، منابع درآمد ممکن است شامل کمیسیون هر معامله و اختلاف میان قیمت ارائهشده به مشتری و قیمت دریافتی از تأمینکننده نقدینگی باشد.
برای مثال، اگر بروکر از هر معامله یکلاتی ۶ دلار کمیسیون رفتوبرگشت دریافت کند، این مبلغ بخشی از درآمد ناخالص مربوط به اجرای معامله خواهد بود.
البته هزینه تأمین نقدینگی، پوشش ریسک و زیرساخت معاملات باید از آن کسر شود.
بنابراین A-Book بودن الزاماً به معنی پایینتر بودن هزینه معاملات یا تضمین کیفیت اجرای سفارش نیست.
مدل B-Book در فارکس چگونه کار میکند؟
در مدل B-Book، بروکر ریسک ناشی از معاملات مشتری را بهطور کامل به یک تأمینکننده خارجی منتقل نمیکند.
در چنین حالتی، کارگزاری میتواند بخشی از ریسک را در دفتر معاملات خود نگه دارد و در برابر تغییرات قیمت آن مسئول باشد.
فرض کنید مشتری یک موقعیت خرید EUR/USD باز کرده و بروکر طرف مقابل قرارداد CFD اوست.
اگر بروکر این ریسک را پوشش نداده باشد، افزایش قیمت به نفع مشتری میتواند برای بروکر زیان ایجاد کند. در مقابل، کاهش قیمت و زیان مشتری ممکن است به نفع بروکر باشد.
به همین دلیل، مدل B-Book میتواند تضاد منافع ساختاری ایجاد کند.
اما وجود تضاد منافع احتمالی بهتنهایی اثبات نمیکند که بروکر قیمتها را دستکاری میکند یا در اجرای سفارش تخلف دارد.
درآمد بروکر B-Book از کجا تأمین میشود؟
درآمد بروکر B-Book ممکن است از اسپرد، کمیسیون و نتیجه خالص ریسک معاملاتی نگهداریشده حاصل شود.
اگر کارگزاری ریسک یک معامله زیانده مشتری را پوشش نداده باشد، زیان آن مشتری میتواند به سود بروکر تبدیل شود.
در مقابل، سود مشتری ممکن است هزینهای برای بروکر ایجاد کند.
بنابراین برخلاف مدل A-Book، نتیجه معاملات مشتریان میتواند مستقیماً بر سود و زیان فعالیت معاملاتی کارگزاری اثر بگذارد.
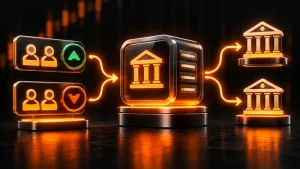
مقایسه تفاوت A-Book و B-Book
مهمترین تفاوت دو مدل به محل نگهداری ریسک بازار و نحوه پوشش آن مربوط میشود.
| معیار | A-Book | B-Book |
| مدیریت ریسک بازار | انتقال به طرف خارجی | نگهداری داخلی تمام یا بخشی از ریسک |
| معامله پوششی | معمولاً انجام میشود | برای ریسک نگهداریشده انجام نمیشود |
| درآمد بروکر | کمیسیون، اسپرد و خدمات | اسپرد، کمیسیون و نتیجه ریسک نگهداریشده |
| تأثیر سود مشتری بر بروکر | با پوشش مؤثر ریسک محدود میشود | میتواند باعث زیان بروکر شود |
| تضاد منافع | همچنان ممکن است وجود داشته باشد | تضاد منافع مستقیمتری ایجاد میشود |
| کیفیت اجرای سفارش | تضمینشده نیست | تضمینشده نیست |
| امکان استفاده در مدل ترکیبی | دارد | دارد |
این جدول ساختار کلی مدلها را نشان میدهد. روش واقعی اجرای سفارش ممکن است میان شرکتها و انواع حساب متفاوت باشد.
مدل Hybrid در بروکرها چیست؟
مدل Hybrid یا ترکیبی به ساختاری گفته میشود که بروکر در آن از روشهای مختلف نگهداری و پوشش ریسک استفاده میکند.
برای مثال، ممکن است یک کارگزاری ریسک سفارشهای بزرگتر را به تأمینکنندگان نقدینگی منتقل کند، اما بخشی از ریسک سفارشهای کوچک را در مجموعه خود نگه دارد.
همچنین ممکن است بروکر ابتدا معاملات خرید و فروش مشتریان را با یکدیگر تهاتر کند و فقط ریسک باقیمانده را به تأمینکننده نقدینگی منتقل کند.
به این فرایند Internalization یا داخلیسازی ریسک گفته میشود.
مثال عملکرد مدل ترکیبی
فرض کنید مجموع موقعیتهای مشتریان یک بروکر روی EUR/USD به شکل زیر باشد:
- موقعیتهای خرید: ۱۰۰ لات
- موقعیتهای فروش: ۸۰ لات
- ریسک خالص باقیمانده: معادل ۲۰ لات خرید
در این وضعیت، بخش عمدهای از ریسک خرید و فروش مشتریان یکدیگر را خنثی میکند.
بروکر میتواند برای مدیریت ۲۰ لات باقیمانده، معامله پوششی با تأمینکننده نقدینگی انجام دهد یا طبق سیاست مدیریت ریسک خود، تمام یا بخشی از آن را نگه دارد.
بنابراین لازم نیست هر سفارش مشتری بهصورت مستقل و با همان حجم به یک بانک منتقل شود.
آیا بروکر B-Book از ضرر معاملهگران سود میبرد؟
در شرایطی که بروکر طرف مقابل معامله مشتری باشد و ریسک آن را پوشش نداده باشد، زیان مشتری میتواند به سود بروکر تبدیل شود.
اما این رابطه به وضعیت خالص معاملات، پوشش ریسک و سایر هزینههای کارگزاری بستگی دارد.
برای مثال، اگر یک معاملهگر در موقعیت خرید سود کند، ممکن است معاملهگر دیگری در موقعیت فروش زیان کرده باشد.
بروکر میتواند بخشی از تعهدات این دو معامله را در داخل مجموعه با یکدیگر خنثی کند.
به همین دلیل، نمیتوان بدون بررسی ساختار واقعی ریسک بروکر ادعا کرد که تمام ضررهای مشتریان مستقیماً سود خالص کارگزاری هستند.
نکته اصلی، بررسی نحوه مدیریت تضاد منافع و کیفیت اجرای سفارشهاست.
آیا مدل A-Book همیشه بهتر از B-Book است؟
خیر. هرچند انتقال ریسک بازار به طرف خارجی میتواند وابستگی درآمد بروکر به نتیجه معاملات مشتری را کاهش دهد، اما این موضوع بهتنهایی کیفیت خدمات را تضمین نمیکند.
برای مثال، یک بروکر A-Book ممکن است با مشکلاتی مانند اسلیپیج، اسپرد بالا، تأخیر در اجرا یا انتخاب نامناسب تأمینکننده نقدینگی مواجه شود.
در مقابل، یک بروکر دارای مدل داخلیسازی میتواند در شرایط مشخصی اجرای سریع و قیمتگذاری رقابتی ارائه کند.
بنابراین لازم است معیارهایی مانند قیمت نهایی اجرا، هزینه معاملات، سابقه شکایات و الزامات نظارتی نیز بررسی شوند.
همچنین باید میان مدل مدیریت ریسک و نوع حساب معاملاتی تفاوت قائل شد.
آیا حساب ECN همان مدل A-Book است؟
حساب ECN و مدل A-Book مفاهیم مرتبط اما متفاوتی هستند.
ECN معمولاً به ساختار شبکه ارتباط الکترونیکی و سازوکار تطبیق سفارشها اشاره دارد. درحالیکه A-Book درباره انتقال ریسک معاملات از بروکر به طرف خارجی است.
ممکن است یک کارگزاری حسابی با عنوان ECN ارائه کند، اما صرف استفاده از این عنوان مشخص نمیکند که تمام ریسک معاملات مشتریان به تأمینکنندگان خارجی منتقل میشود.
به همین ترتیب، وجود حساب Standard یا اسپرد ثابت، بهتنهایی اثبات نمیکند که بروکر تمام معاملات را در B-Book نگه میدارد.
برای بررسی تفاوتهای ساختار حساب و شیوه قیمتگذاری، میتوانید مقاله تفاوت بروکر ECN و مارکت میکر را مطالعه کنید.
چگونه بفهمیم بروکر A-Book است یا B-Book؟
تشخیص قطعی مدل مدیریت ریسک از بیرون کارگزاری همیشه امکانپذیر نیست.
بروکرها ممکن است جزئیات کامل سیاست پوشش ریسک و نسبت معاملات داخلی به خارجی را منتشر نکنند.
بااینحال، بررسی اسناد رسمی میتواند اطلاعات مهمی درباره ساختار اجرای سفارش ارائه کند.
بررسی Order Execution Policy
در وبسایت بروکر به دنبال سند Order Execution Policy بگردید.
در این سند ممکن است اطلاعاتی درباره طرف مقابل معاملات، محل اجرای سفارش، انتخاب تأمینکنندگان نقدینگی و عوامل مؤثر بر کیفیت اجرا وجود داشته باشد.
عبارتهایی مانند Principal، Counterparty، Execution Venue و Hedging Arrangements میتوانند در شناخت ساختار کارگزاری مفید باشند.
البته صرف ذکر اینکه بروکر طرف مقابل قرارداد مشتری است، ثابت نمیکند تمام ریسک معاملات را در B-Book نگه میدارد.
بررسی سیاست تضاد منافع
سند Conflicts of Interest Policy یکی دیگر از منابع مهم است.
در این سند باید بررسی شود که کارگزاری تضاد منافع احتمالی ناشی از معامله با مشتریان را چگونه شناسایی و مدیریت میکند.
در بعضی حوزههای نظارتی، شرکتها موظفاند سازوکارهای مشخصی برای مدیریت این تعارضها داشته باشند.
دریافت پاسخ مکتوب از بروکر
اگر اطلاعات کافی در اسناد عمومی وجود ندارد، میتوان درباره نحوه مدیریت ریسک معاملات از پشتیبانی یا واحد Compliance سؤال کرد.
برای مثال:
«آیا شرکت تمام ریسک معاملات مشتریان را از طریق تأمینکنندگان نقدینگی پوشش میدهد یا بخشی از آن را در دفتر معاملاتی خود نگه میدارد؟»
پاسخ رسمی میتواند اطلاعات مفیدی ارائه کند، اما بدون اسناد قابل راستیآزمایی، اثباتکننده جزئیات تمام معاملات نیست.
نقش رگولاتوری در کنترل تضاد منافع بروکرها
نهادهای نظارتی ممکن است الزاماتی درباره اجرای سفارش، اطلاعرسانی به مشتری و مدیریت تضاد منافع تعیین کنند.
برای مثال، در چارچوب مقررات اروپایی، شرکتهای مشمول الزامات مربوط به Best Execution باید عوامل مؤثر بر نتیجه اجرای سفارش را مطابق مقررات قابل اجرا در نظر بگیرند.
این عوامل میتوانند قیمت، هزینه اجرا، سرعت و احتمال انجام سفارش باشند.
همچنین اگر کارگزاری سفارش را در مجموعه خود اجرا کند یا از یک شرکت وابسته برای پوشش ریسک استفاده کند، ممکن است مسائل مربوط به تضاد منافع مطرح شود.
بااینحال، مقررات تمام کشورها یکسان نیستند و باید وضعیت حقوقی شرکت طرف قرارداد بررسی شود.
در معیارهای ارزیابی بروکرها نیز مشخص شده است که کیفیت واقعی اجرای سفارش بدون دسترسی به دادههای کافی و بررسی بلندمدت، بهطور مستقل قابل اندازهگیری نیست.
آیا مدل B-Book میتواند بر برداشت سود تأثیر بگذارد؟
از نظر ساختار مالی، در مدلی که کارگزاری ریسک معاملات مشتری را پوشش نداده است، سود خالص مشتریان میتواند برای بروکر تعهد مالی ایجاد کند.
بااینحال، این موضوع به معنی آن نیست که تمام بروکرهای B-Book در پرداخت سود مشکل دارند.
پرداخت وجه به عوامل مختلفی مانند وضعیت مالی شرکت، مقررات برداشت، نقدینگی و تعهدات قراردادی وابسته است.
اگر بروکر بدون دلیل روشن درخواست برداشت را رد کند، باید موضوع بر اساس اسناد و مقررات همان شرکت بررسی شود.
مدل مدیریت ریسک ممکن است یکی از عوامل تحلیل باشد، اما برای اثبات عدم پرداخت یا تخلف کافی نیست.
برای کاربران ایرانی A-Book مهمتر است یا رگولاتوری؟
برای کاربران ایرانی، علاوه بر ساختار اجرای سفارش، شرکت حقوقی ارائهدهنده خدمات اهمیت زیادی دارد.
ممکن است یک برند بینالمللی از طریق چند شرکت مختلف فعالیت کند و شرایط نظارتی حساب کاربران ایرانی با مشتریان کشورهای دیگر متفاوت باشد.
در چنین شرایطی، اتکا به عنوان A-Book یا ECN برای انتخاب بروکر کافی نیست.
بهتر است ابتدا نام شرکت طرف قرارداد، شرایط پذیرش کاربران ایرانی، مجوزها و مقررات برداشت بررسی شود.
سپس میتوان درباره هزینه معاملات، کیفیت اجرا و سیاست مدیریت تضاد منافع تحقیق کرد.
برای بررسی گزینهها و اطلاعات عمومی کارگزاریها، بخش بررسی و مقایسه بروکرهای فارکس قابل استفاده است.
جمعبندی
تفاوت A-Book و B-Book به نحوه نگهداری یا انتقال ریسک معاملات مشتریان مربوط میشود.
در مدل A-Book، بروکر ریسک بازار را با استفاده از معاملات پوششی به طرف خارجی منتقل میکند. در مدل B-Book، کارگزاری تمام یا بخشی از این ریسک را در مجموعه خود نگه میدارد.
برخی بروکرها نیز از ساختار Hybrid استفاده میکنند و متناسب با سیاست مدیریت ریسک، روشهای مختلف را ترکیب میکنند.
هیچکدام از این مدلها بهتنهایی تضمینکننده امنیت سرمایه یا کیفیت اجرای معاملات نیستند. همچنین نمیتوان بدون اسناد معتبر، بروکر مشخصی را بهطور قطعی A-Book یا B-Book معرفی کرد.
برای انتخاب کارگزاری، بررسی مدل اجرای سفارش باید در کنار رگولاتوری، هزینه معاملات، شرایط قرارداد و سابقه خدماترسانی انجام شود.